
TVA : après la facturation électronique, quelles nouvelles obligations pour les entreprises belges ?
05/11/2026 - Publié par : FiduPress < Retour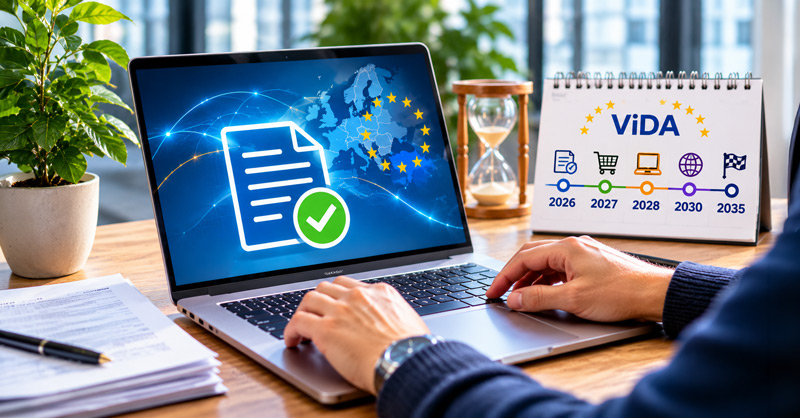
Depuis le 1er janvier 2026, la facturation électronique structurée est obligatoire pour la plupart des transactions entre entreprises belges assujetties à la TVA. Mais cette évolution n'est qu'une première étape.
Avec la réforme européenne ViDA (VAT in the Digital Age), l'Union européenne entend moderniser la gestion de la TVA, automatiser les échanges d'informations et renforcer les contrôles fiscaux.
Plusieurs changements sont programmés jusqu'en 2035, avec des conséquences différentes selon les activités des entreprises.
Quel calendrier pour les entreprises belges ?
2026 : la facturation électronique devient obligatoire
Depuis le 1er janvier 2026, les entreprises belges concernées doivent émettre et recevoir leurs factures B2B sous un format électronique structuré, généralement via le réseau Peppol.
Cette obligation ne signifie toutefois pas que les données des factures sont déjà automatiquement transmises à l'administration fiscale.
2027 : premières adaptations des règles TVA
À partir du 1er janvier 2027, certaines règles relatives aux guichets uniques européens de TVA seront modifiées.
Ces dispositifs permettent aux entreprises de simplifier leurs obligations fiscales lorsqu'elles vendent à des particuliers dans d'autres pays européens :
- OSS (One Stop Shop) : permet notamment à une entreprise belge vendant en ligne à des particuliers français, allemands ou espagnols de déclarer et payer les TVA étrangères via une seule déclaration en Belgique, sans devoir s'immatriculer dans chaque pays pour ces ventes.
- IOSS (Import One Stop Shop) : concerne les ventes à distance de marchandises expédiées depuis un pays extérieur à l'Union européenne, pour des envois d'une valeur intrinsèque maximale de 150 €. La TVA est alors perçue dès l'achat et déclarée via un guichet unique.
Ces régimes concernent principalement les entreprises actives dans le commerce électronique et certaines prestations de services transfrontalières.
La Belgique a déjà transposé une première partie des dispositions européennes par la loi du 25 octobre 2026, publiée au Moniteur belge le 30 octobre. Certaines mesures complémentaires entreront en vigueur le 1er juillet 2029.
2028 : plateformes numériques et projet d'e-reporting belge
À partir du 1er juillet 2028, certaines plateformes de location touristique et de transport de personnes devront collecter et reverser elles-mêmes la TVA dans des situations déterminées. Les États membres pourront reporter l'application de certaines mesures jusqu'en 2030.
Parallèlement, la Belgique envisage d'introduire un système national d'e-reporting dès 2028.
Ce dispositif permettrait la transmission électronique des données de facturation à l'administration fiscale, avec notamment l'objectif de simplifier certaines obligations déclaratives.
Attention : cette mesure belge reste un projet et son calendrier doit encore être confirmé par une adoption législative définitive.
2030 : facturation électronique et reporting intracommunautaires
Le 1er juillet 2030 constituera une étape majeure pour les entreprises réalisant des opérations avec d'autres pays de l'Union européenne.
Les transactions intracommunautaires concernées seront soumises à de nouvelles obligations de facturation électronique et de transmission numérique des données TVA.
Les administrations fiscales disposeront ainsi plus rapidement d'informations sur les échanges entre entreprises européennes.
2035 : harmonisation des systèmes nationaux
Au 1er janvier 2035, les systèmes nationaux de reporting numérique entrant dans le champ de la réforme devront être harmonisés avec les normes européennes.
L'objectif est de faciliter les échanges d'informations entre administrations fiscales et de réduire les différences techniques entre pays.
Concrètement, quel impact pour votre entreprise ?
Ces évolutions entraîneront progressivement plusieurs changements dans la gestion administrative et comptable :
- Moins de saisie manuelle : les factures électroniques peuvent être intégrées automatiquement dans les logiciels comptables.
- Des contrôles fiscaux plus rapides : les administrations disposeront progressivement de données plus détaillées et actualisées.
- Une qualité des données essentielle : identification correcte des clients, numéros de TVA, montants et traitements fiscaux.
- Des logiciels adaptés : les outils de facturation et de comptabilité devront évoluer pour répondre aux nouvelles exigences.
- Une collaboration renforcée avec le comptable : les anomalies devront idéalement être corrigées dès l'émission des factures plutôt qu'au moment des déclarations TVA.
Faut-il agir dès maintenant ?
Pour la majorité des PME belges, la priorité reste de maîtriser la facturation électronique obligatoire depuis 2026.
Les entreprises réalisant des opérations internationales, pratiquant le commerce électronique ou utilisant des plateformes numériques devront être particulièrement attentives aux prochaines échéances.
La réforme ViDA ne se limite pas à de nouvelles contraintes administratives. Elle représente également une occasion d'automatiser davantage la comptabilité, de réduire les tâches répétitives et d'améliorer la fiabilité des informations financières.
Votre expert-comptable reste votre interlocuteur privilégié pour anticiper ces évolutions et adapter progressivement vos procédures.
Retour